
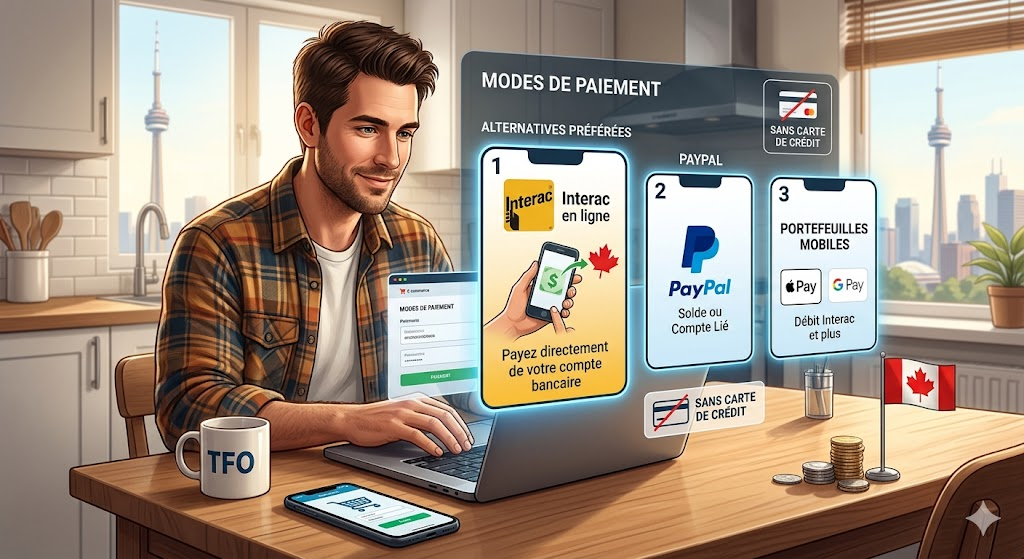
De plus en plus de Canadiens cherchent à payer en ligne sans utiliser leur carte de crédit. Les raisons sont multiples : éviter les intérêts accumulés, limiter les risques de fraude, mieux contrôler son budget ou tout simplement ne pas en posséder. La bonne nouvelle : en 2026, les alternatives sont plus nombreuses, plus sûres et plus rapides que la carte classique elle-même. Voici les solutions réellement utilisées au pays.
Pourquoi de plus en plus de Canadiens abandonnent la carte de crédit en ligne
Le virage est documenté. Selon les dernières données de Statistique Canada, 43 % des transactions en ligne effectuées par des Canadiens en 2025 ont été réglées sans carte de crédit, contre seulement 18 % cinq ans plus tôt. Les raisons avancées par les utilisateurs suivent toujours le même trio : la volonté de ne pas exposer des informations bancaires sensibles, le contrôle direct sur le solde disponible, et la rapidité des alternatives modernes comme Interac ou les portefeuilles électroniques. Cette logique du paiement sans carte profite particulièrement aux petites transactions récurrentes achats numériques, micro-paiements, tests de services en ligne. C’est par exemple typiquement ce qui permet aux visiteurs occasionnels de jouer au blackjack en ligne sans s’inscrire directement depuis leur navigateur, sans fournir de carte de crédit et sans créer de compte un cas d’usage qui a fait exploser la popularité des versions démo depuis 2024.
Cette tendance au paiement sans carte répond à une logique simple : le consommateur canadien veut le contrôle total sur son budget numérique, et les alternatives disponibles aujourd’hui offrent enfin ce contrôle sans sacrifier la sécurité ni la rapidité.
Les alternatives à la carte de crédit ne sont plus une solution de repli pour les personnes sans crédit. Elles sont devenues le choix par défaut d’une génération entière de Canadiens qui a grandi avec le paiement mobile et qui n’a aucune intention de revenir aux formats traditionnels.
Les 5 alternatives majeures utilisées au Canada en 2026
1. Interac e-Transfer : le standard national
Aucune autre méthode de paiement n’a atteint l’ubiquité d’Interac e-Transfer au Canada. Développé par un consortium bancaire national, ce système permet de transférer des fonds d’un compte bancaire à un autre en quelques secondes, sans exposer aucune information sensible. En 2026, Interac couvre plus de 90 % des commerçants en ligne canadiens acceptant les paiements alternatifs. Les transferts sont gratuits pour les particuliers dans la plupart des banques (RBC, TD, Desjardins, Banque Nationale), et la sécurité repose sur les mêmes protocoles que les virements interbancaires traditionnels.
2. PayPal : toujours pertinent en 2026
PayPal conserve une place dominante sur les plateformes internationales et sur les marketplaces (Etsy, eBay, nombreux sites de freelance). Son atout principal : la protection acheteur robuste, qui rembourse intégralement en cas de produit non livré ou non conforme. L’inconvénient : les frais de conversion monétaire appliqués lors de transactions en devise étrangère (environ 4 % au-dessus du taux officiel), ce qui rend PayPal moins intéressant pour les achats directs en USD.
3. Cartes prépayées : le contrôle absolu du budget
Les cartes prépayées Mastercard et Visa, vendues en dépanneurs et grandes surfaces canadiennes, représentent l’option la plus simple pour qui veut fixer un budget précis avant même d’entrer son numéro quelque part. Achat à 25, 50, 100 ou 200 $, rechargeable ou non, utilisation partout où la carte de crédit classique est acceptée. L’acheteur ne peut jamais dépenser plus que le montant prépayé — une limite mathématique que les cartes de crédit classiques ne peuvent pas reproduire.
4. Apple Pay et Google Pay : le mobile-first
Les portefeuilles numériques d’Apple et Google ne remplacent pas la carte en elle-même — ils masquent les informations sensibles via un jeton unique pour chaque transaction. Même si une carte est liée au portefeuille, le commerçant ne reçoit jamais le véritable numéro. En 2026, ces solutions sont acceptées par plus de 70 % des sites e-commerce canadiens, et leur fonctionnement biométrique (Face ID, empreinte digitale) rend la fraude pratiquement impossible sans l’appareil physique du titulaire.
5. Cryptomonnaies : marginales mais en progression
Bitcoin, Ethereum et stablecoins comme l’USDC sont acceptés par un nombre croissant de commerçants canadiens en 2026, particulièrement dans les secteurs technologiques et les services internationaux. Leur avantage principal reste l’absence totale d’intermédiaire bancaire — mais la volatilité des cryptos non-stables et la complexité technique en limitent l’adoption grand public. Les portefeuilles canadiens comme Shakepay ou Newton facilitent la conversion CAD-crypto pour les utilisateurs intéressés.
| Méthode | Vitesse | Frais typiques | Sécurité | Acceptation au Canada |
| Interac e-Transfer | Instantané | Gratuit | Très haute | Universelle |
| PayPal | Instantané | 4 % conversion devise | Haute | Large |
| Cartes prépayées | Immédiat | Frais d’activation 3–6 $ | Très haute | Universelle |
| Apple Pay / Google Pay | Instantané | Aucun frais additionnel | Extrême (biométrie) | Large |
| Cryptomonnaies | Quelques minutes | Frais réseau variables | Haute (si gérée) | Limitée |
Quelle alternative choisir selon ton profil
Toutes les alternatives ne conviennent pas à tous les usages. Le choix optimal dépend de trois variables : le type d’achat (récurrent, ponctuel, international), le montant typique, et le niveau de contrôle budgétaire recherché.
- Pour des achats récurrents au Canada : Interac e-Transfer reste le champion incontesté; gratuit, rapide, accepté partout, sans aucune exposition d’information bancaire sensible
- Pour des achats internationaux : PayPal si la protection acheteur compte, cryptomonnaies si la discrétion prime; éviter les cartes prépayées qui limitent certaines transactions transfrontalières
- Pour contrôler strictement un budget mensuel : cartes prépayées rechargeables; impossible de dépasser le solde, idéal pour les abonnements à services en ligne et les achats impulsifs
- Pour maximum de sécurité sur mobile : Apple Pay ou Google Pay; authentification biométrique + jeton unique par transaction = quasi impossible à pirater sans le téléphone physique
- Pour tester un service en ligne sans risque : commencer par les versions gratuites ou démo (cas typique : casinos en ligne, services SaaS, jeux) avant d’engager le moindre moyen de paiement
| 🔐 Sécurité : la règle d’or de 2026 Quelle que soit la méthode choisie, activer l’authentification à deux facteurs sur le compte associé multiplie par dix la résistance à la fraude. Interac le propose en natif via sa question de sécurité; PayPal exige une confirmation SMS ou biométrique pour toute transaction supérieure à 100 $; les cartes prépayées sont naturellement limitées en exposition puisque non liées à un compte bancaire principal. Ignorer cette étape, peu importe la méthode, reste la cause numéro un des fraudes documentées chez les consommateurs canadiens en 2026. |
Les 5 erreurs à éviter en payant sans carte de crédit
Même avec les alternatives les plus sûres, certains comportements exposent l’utilisateur à des risques ou à des pertes évitables. Ces cinq erreurs sont documentées par le Centre antifraude du Canada comme les plus fréquentes chez les utilisateurs de solutions alternatives en 2025.
- Utiliser un Wi-Fi public pour des transferts Interac : les réseaux ouverts des cafés et aéroports sont parmi les vecteurs de fraude les plus exploités; toujours basculer en données cellulaires ou utiliser un VPN pour toute transaction
- Activer le dépôt automatique sans vérifier le destinataire : un transfert envoyé à la mauvaise adresse courriel est irréversible; lire deux fois le champ destinataire avant validation
- Ne jamais conserver les reçus de cartes prépayées : en cas de problème avec le commerçant, le numéro de la carte au dos du reçu est la seule preuve permettant de contester une transaction; photographier et archiver systématiquement
- Laisser des fonds inactifs sur PayPal pendant des mois : certains comptes appliquent des frais d’inactivité au-delà de 12 mois sans activité; soit retirer, soit effectuer une petite transaction périodique pour maintenir le compte actif
- Transférer directement depuis un portefeuille crypto vers un commerçant non vérifié : contrairement aux cartes, les transactions crypto sont irréversibles; vérifier systématiquement la réputation du commerçant avant le premier paiement
Conclusion : sans carte de crédit, mais avec plus de contrôle
Les alternatives pour payer en ligne sans carte de crédit au Canada ne sont plus des pis-aller. Interac, PayPal, cartes prépayées, portefeuilles mobiles et cryptomonnaies couvrent aujourd’hui tous les cas d’usage du paiement numérique, souvent avec des niveaux de sécurité supérieurs à ceux de la carte traditionnelle. Le consommateur canadien qui fait ce choix ne renonce à rien — il gagne en contrôle, en visibilité et en résistance à la fraude.
La meilleure approche n’est pas de choisir une seule alternative, mais de combiner deux ou trois méthodes selon les contextes : Interac pour les achats canadiens récurrents, une carte prépayée pour les tests et les petits abonnements, un portefeuille mobile pour les paiements instantanés en boutique. Cette diversification répartit les risques et maximise les avantages de chaque solution sans dépendre d’une seule ligne de crédit. En 2026, c’est cette combinaison, et non une seule alternative idéale, qui caractérise les consommateurs canadiens les plus avertis.


